
Visa Premier et assurance ski : suffit-elle vraiment ?
 Adrien
•
29 août 2026
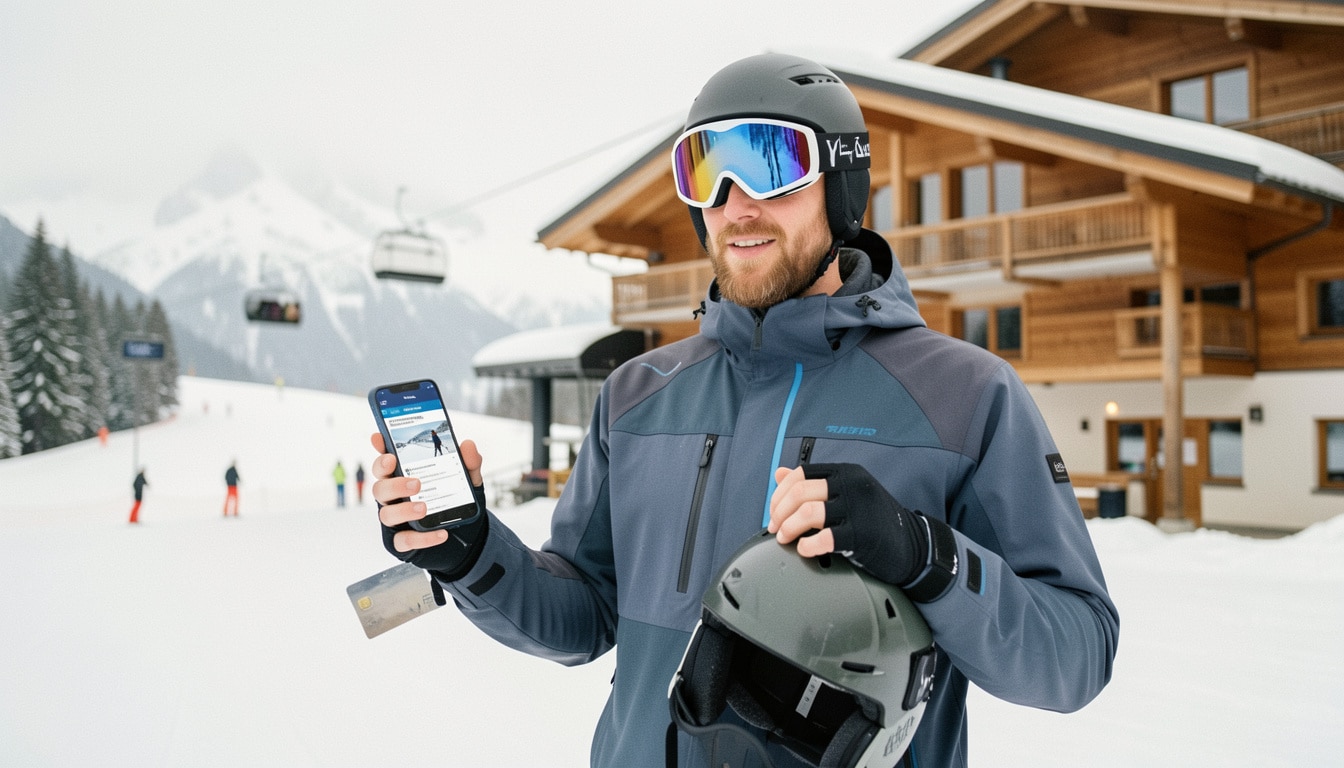
Avant de réserver vos remontées, une question change tout : êtes-vous vraiment protégé si la chute arrive au mauvais moment ? En montagne, un simple virage peut vite transformer une vacance en dossier coûteux. La carte visa premier assurance ski représente alors un point de départ intéressant pour comparer couverture, assistance et vrai niveau de garantie. Elle permet de comprendre ce que votre banque promet, ce qu’elle couvre réellement et ce qu’il faut compléter pour partir l’hiver avec sérénité, surtout en cas d’accident ou de frais imprévus.
Dans ce guide, je vous aide à trancher sans jargon : la carte Visa Premier suffit-elle pour le ski, ou faut-il une assurance dédiée ? Vous verrez les conditions, les plafonds, les limites, puis un comparatif clair pour décider selon votre crédit, votre banque, votre pratique et votre budget. Le but est simple : vous donner un verdict net, avec une couverture lisible, une assistance utile et une vraie garantie de choix avant de partir.
La Visa Premier suffit-elle vraiment pour partir skier ?
Dans quels cas la couverture intégrée peut suffire
La réponse courte est oui, non, ou ça dépend, et c’est précisément là que beaucoup se trompent. Avec une carte Visa Premier, certains skieurs pensent être couverts comme avec une assurance complète, alors qu’en réalité tout dépend de la condition de paiement, du séjour et du contrat de la banque. Dans un cas simple, un week-end de ski en France, payé avec la carte, peut suffire pour un voyageur occasionnel. Mais la carte ne couvre pas toujours tout, surtout si vous cherchez une vraie assistance après un accident de ski.
Le bon réflexe, c’est de regarder ce que votre conseiller bancaire peut confirmer noir sur blanc. Si vous partez trois jours, en station familiale, avec un usage ponctuel et sans sport engagé, la carte peut couvrir l’essentiel. En revanche, dès que le ski devient plus technique ou que le séjour dure, l’assurance dédiée devient plus prudente. Ce qu’on croit couvrir n’est pas toujours ce que la carte couvre réellement, et c’est souvent là que la différence se joue.
- Oui, si le séjour est court et payé avec la carte.
- Oui, si vous skiez occasionnellement et sans hors-piste.
- Ça dépend de la condition prévue par votre banque.
- Non, si vous cherchez une couverture large et très rassurante.
Quand une assurance dédiée devient plus prudente
Une assurance ski dédiée devient vite plus intéressante dès que le risque monte. Si vous partez en famille, si vos enfants prennent des cours ou si vous skiez plusieurs jours d’affilée, la carte bancaire peut montrer ses limites. Le vrai sujet n’est pas seulement le prix, mais la tranquillité d’esprit face à un accident, à une évacuation ou à une prise en charge plus lourde. Dans ce cas, l’assurance complémentaire joue un rôle plus clair, surtout quand la banque laisse planer une condition ambiguë.
- Pour une famille qui veut éviter les mauvaises surprises.
- Pour un séjour plus long qu’une simple escapade.
- Pour un skieur régulier qui veut une vraie assurance.
Ce que l’assistance et les garanties prennent réellement en charge
Quand on lit les brochures, tout semble simple. Pourtant, entre assurance et assistance, la différence change tout. L’assurance indemnise, l’assistance organise et déclenche les secours. Sur une piste, cela peut vouloir dire un transport vers le lieu de soins, une prise en charge des frais médicaux ou un rapatriement selon la garantie. Mais selon la carte, la station, la neige et la banque, le niveau de couverture varie beaucoup. C’est là qu’il faut déchiffrer le produit, pas seulement le nom.
Voici les protections qu’on retrouve le plus souvent, mais jamais de façon identique selon la carte ou le contrat. Une assurance peut aider pour les frais de consultation, l’accident sur piste, ou un vol de bagages. L’assistance peut envoyer les secours, coordonner le transport et gérer le retour. En pratique, un skieur blessé peut voir apparaître 80 € de consultation, 250 € de radios, puis plusieurs centaines d’euros de transport. C’est ce décryptage produit qui évite de payer deux fois.
- Frais médicaux après un accident.
- Rapatriement ou transport sanitaire.
- Secours sur piste et coordination locale.
- Responsabilité civile à l’étranger.
- Vol ou perte de bagages selon le contrat.
- L’assurance rembourse, l’assistance organise.
- Les secours peuvent être déclenchés sur place.
- Les frais dépendent du lieu et du contrat.
- La banque peut prévoir des exclusions différentes.
Plafonds, franchises et limites à vérifier avant de partir
Le point qui fait mal au portefeuille, ce n’est pas la carte elle-même, c’est le reste à charge. Avant la vacance, il faut vérifier les plafonds, les franchises et la condition d’activation, surtout si vous partez à l’étranger. Une carte peut annoncer une belle charge de services, mais laisser 300 € ou 500 € à régler après un souci. Hors de France, les frais montent vite, et la moindre dépense devient un test réel pour votre budget bancaires.
Regardez toujours le pays, la durée et la dépense couverte. En étranger, un simple passage aux urgences peut coûter 120 €, tandis qu’un transfert médical peut grimper à 900 € ou plus. Si la perte d’un forfait ou d’un matériel n’est pas bien assurée, vous prenez le risque de payer la note. Pour assurer correctement, il faut lire les limites avant le départ, pas après. Voici les points à contrôler :
| Élément à vérifier | Impact concret |
|---|---|
| Plafond médical | Peut laisser 200 à 1 000 € à charge |
| Franchise | Réduit le remboursement final |
| Zone pays | Différence nette entre France et étranger |
| Durée de séjour | Au-delà, la carte peut ne plus suivre |
- Plafond trop bas pour un accident sérieux.
- Franchise qui réduit la prise en charge.
- Condition de paiement parfois stricte.
- Différences marquées selon le pays étranger.
Visa Premier ou assurance ski dédiée : le comparatif qui aide à choisir
Si vous hésitez entre la carte et une assurance dédiée, le bon comparatif doit être pragmatique. La Visa Premier rassure parce qu’elle est déjà là, sans coût supplémentaire immédiat, et elle peut proposer une garantie utile pour un voyage simple. Mais une assurance ski spécialisée va plus loin sur le sport, les secours, la famille et les situations à risque. En pratique, le crédit de la carte sert surtout de base, tandis que l’assurance complète le dispositif avec une assistance plus ciblée.
Mon avis est clair : pour un voyage court, tranquille et peu engagé, la carte peut convenir. Pour une famille, un séjour long ou un ski plus intense, l’assurance dédiée devient plus cohérente. Voici les points forts de chaque option, comme le conseiller le plus prudent vous le dirait avant de partir :
- La carte est déjà incluse dans votre usage bancaire.
- Elle évite une souscription supplémentaire.
- Elle simplifie un voyage ponctuel.
- Elle peut couvrir plusieurs garanties utiles.
- Elle reste pratique pour un départ improvisé.
- L’assurance dédiée vise mieux le ski.
- Elle couvre souvent mieux le sport.
- Elle propose une assistance plus spécialisée.
- Elle s’adapte mieux à la famille.
- Elle rassure davantage pour un séjour long.
Accident sur les pistes, soins et rapatriement : ce que vous devez anticiper
Imaginez Léa, 38 ans, à Val Thorens un samedi de février 2026. Une glissade, un choc contre un autre skieur, puis les secours arrivent. L’accident paraît banal, mais la facture grimpe vite : transport en motoneige, consultation, radios, puis éventuellement hospitalisation. Sur une piste, le lieu de l’incident change tout, et les frais ne s’arrêtent pas à la première visite médicale. C’est là que l’assistance prend tout son sens, à condition de contacter le bon service immédiatement.
Les bons réflexes sont simples, mais ils évitent de perdre du temps et de l’argent. Si le transport vers la vallée est nécessaire, demandez qui règle quoi. Si l’hospitalisation s’impose, gardez chaque justificatif. Et si le rapatriement est envisagé, vérifiez la procédure avant de signer. Dans un accident, les secours sont là pour vous stabiliser, mais la prise en charge administrative doit suivre vite. Voici ce qu’il faut anticiper :
- Ambulance ou transport spécialisé vers le centre médical.
- Radios et consultation parfois facturées séparément.
- Hospitalisation possible après un choc important.
- Rapatriement à organiser avec l’assistance.
- Contacter l’assistance dès que possible.
- Demander le nom du service et l’heure d’appel.
- Conserver chaque facture et compte rendu.
- Prévenir rapidement si le lieu change.
Pour quel profil de skieur la carte bancaire reste un bon choix ?
La bonne décision dépend de votre profil, pas d’un slogan. Pour un skieur occasionnel, la carte peut suffire si la condition est respectée et si la famille part sur un séjour simple. Pour un voyageur qui part à l’étranger, l’assurance mérite souvent un vrai complément. Pour un parent qui prépare une vacance avec enfants, la prudence conseille de vérifier la garantie avant de prendre la route. En 2026, les offres bancaires restent utiles, mais elles ne remplacent pas toujours une protection pensée pour le ski.
Voici le mini-verdict que je donne en pratique : la carte suffit pour un départ court, peu risqué et bien préparé ; elle ne suffit plus dès que le séjour s’allonge, que la famille voyage ou que l’activité devient plus engagée. Avant de partir, prenez trois minutes pour préparer vos documents, vérifier votre banque et demander au conseiller les plafonds exacts. Si vous hésitez encore, la suite logique est la FAQ ci-dessous.
- Skieur occasionnel en France : carte souvent suffisante.
- Famille en séjour court : à vérifier de près.
- Voyageur à l’étranger : assurance complémentaire conseillée.
- Skieur régulier : mieux vaut une assurance dédiée.
- Pratiquant engagé : ne partez pas sans protection renforcée.
- Vérifier la condition de paiement.
- Relire les plafonds et exclusions.
- Confirmer l’assistance avant de partir.
FAQ – Questions fréquentes sur la couverture ski de la carte bancaire
La carte couvre-t-elle les secours sur piste ?
Oui, mais seulement si le contrat Visa et la banque prévoient cette assistance. Les secours sur piste peuvent être pris en charge, mais les conditions varient selon le pays, le lieu et le type d’accident. Vérifiez toujours avant de partir.
Faut-il payer le séjour avec la carte pour être protégé ?
Souvent oui. La plupart des garanties exigent que le séjour ou une partie des prestations ait été réglé avec la carte. Sans ce paiement, l’assurance liée à la carte peut ne pas s’activer correctement.
Les frais médicaux à l’étranger sont-ils bien pris en charge ?
Ils peuvent l’être, mais les plafonds et la franchise changent selon le contrat. Hors de France, les frais montent vite, surtout avec une consultation, des radios ou une hospitalisation. Lisez bien les limites avant de partir.
Les enfants sont-ils couverts pendant le séjour au ski ?
Oui, dans certains cas, surtout s’ils sont rattachés à la famille et si la carte couvre le foyer. Mais la garantie dépend du contrat. Pour une famille, mieux vaut vérifier chaque condition avant le départ.
Le hors-piste change-t-il la couverture ?
Oui, et souvent de façon décisive. Le hors-piste peut être exclu ou soumis à des conditions particulières. Si vous pratiquez ce type de ski, une assurance dédiée reste plus prudente qu’une simple carte bancaire.
Faut-il une assurance complémentaire pour partir sereinement ?
Dans beaucoup de cas, oui. Si vous partez en famille, à l’étranger ou pour plusieurs jours, une assurance complémentaire sécurise mieux les frais, les secours et le rapatriement. C’est souvent le meilleur choix pour éviter les mauvaises surprises.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance