
Retrait maximum au distributeur à la Banque Postale
 Adrien
•
14 septembre 2026
Quand vous avez besoin de billets pour régler une dépense, aider un proche ou partir en week-end, le sujet devient vite concret. La banque postale retrait maximum distributeur représente alors la règle qui encadre combien vous pouvez sortir d’argent, selon votre carte et la période choisie. Ce cadre n’est pas figé : il dépend aussi du distributeur, du jour et parfois d’un réglage temporaire. Comprendre ces limites permet d’éviter un refus au mauvais moment et de garder la main sur vos finances sans jargon inutile.
Dans ce guide, vous allez voir comment lire le plafond de retrait, le vérifier avant de partir, puis l’ajuster si votre besoin change. L’idée est simple : vous donner des repères clairs pour comprendre, anticiper et utiliser sereinement votre carte au quotidien, que vous retiriez au DAB, en agence ou lors d’un déplacement.
Comprendre le plafond de retrait sans se tromper
Ce que signifie vraiment une limite de retrait
Le plafond, c’est la somme maximale que votre carte autorise sur une période donnée, pas forcément le solde réel de votre compte. On confond souvent plafond et argent disponible, alors que les deux notions sont différentes. Pour la banque, ce plafond sert à encadrer chaque retrait, tandis que pour vous il fixe un montant à ne pas dépasser avant le prochain jour de calcul. Au guichet, la logique bancaire peut aussi changer selon la demande et le contexte. Pour approfondir ce sujet, consultez notre guide sur plafond retrait banque populaire.
- Le plafond définit une borne d’usage, pas une promesse de cash immédiat.
- La limite théorique de la carte bancaire peut être plus haute que l’usage réel accepté par le distributeur.
- Le client pense parfois avoir atteint le solde, alors que c’est le plafond qui bloque le retrait.
Pourquoi le plafond varie selon la période et la carte
Le plafond varie selon la période de référence et le type de carte bancaire. Une carte classique n’offre pas les mêmes marges qu’une carte plus haut de gamme, et la banque peut adapter le plafond selon le profil. Sur un jour donné, le montant autorisé peut être plus bas que sur une période plus longue. Cette logique évite les abus et aide la banque à sécuriser chaque retrait, tout en laissant une marge de manœuvre au client selon son contrat. En complément, découvrez les banques font elle le pont.
Retirer au DAB ou passer par l’agence : deux logiques différentes
Quand le distributeur suffit encore
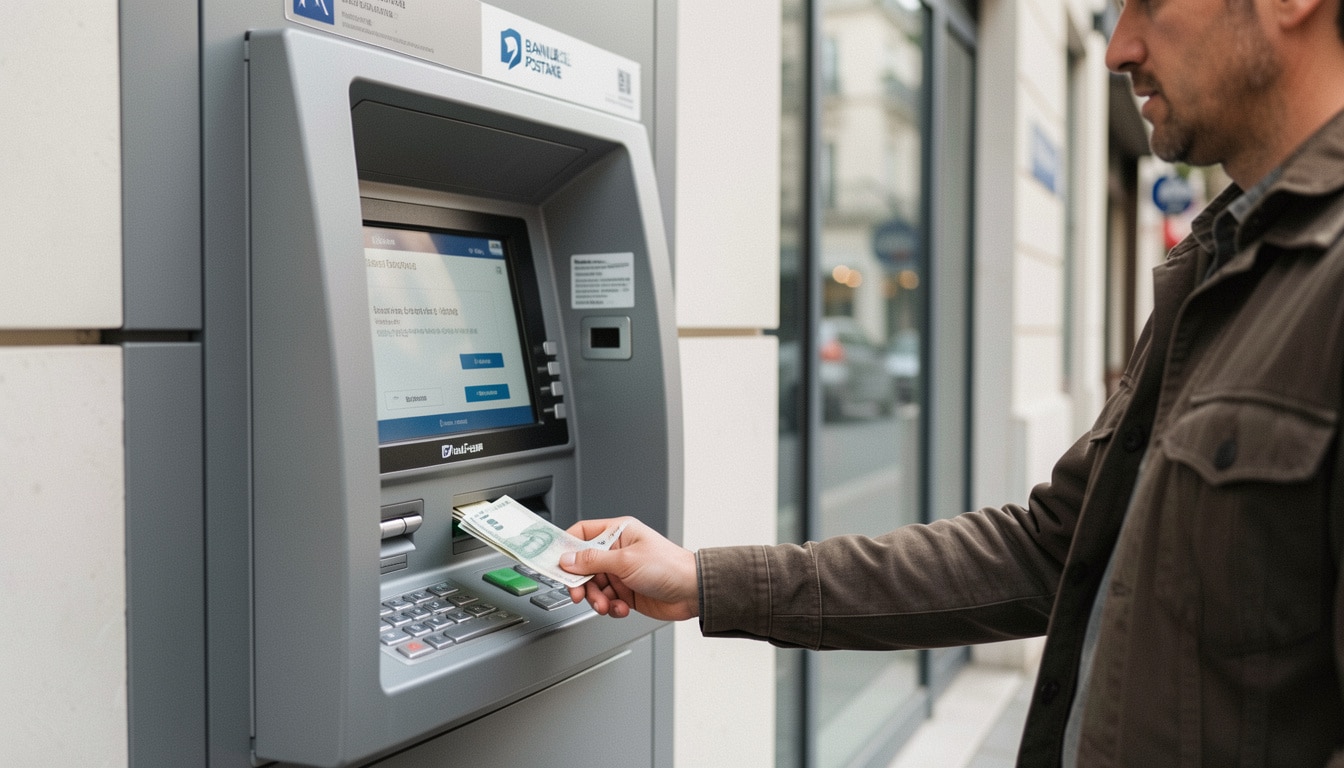
Le distributeur automatique reste la solution la plus rapide pour un retrait courant, surtout si vous avez seulement besoin de quelques dizaines ou centaines d’euros. Dans ce cas, la banque vérifie la carte, le plafond et le solde, puis valide l’opération si tout est cohérent. Le DAB est pratique pour un besoin immédiat, sans justificatif, et il évite souvent des frais supplémentaires quand vous restez dans le réseau habituel. Cela dit, un distributeur peut aussi refuser si sa propre limite est atteinte. Pour aller plus loin, lisez facelia banque populaire telephone.
- Le DAB convient aux retraits simples et rapides, sans formalité.
- Le guichet devient utile si le montant demandé dépasse la logique du terminal.
- En urgence, l’agence peut accepter une demande mieux documentée.
- Pour un retrait exceptionnel, la banque peut demander un justificatif.
Quand l’agence devient la meilleure option
Si votre carte bloque au distributeur alors que vous avez un besoin réel, l’agence peut devenir la meilleure solution. Un client à Nantes, par exemple, a tenté de retirer 800 euros avant un déménagement ; le DAB a refusé, mais le guichet a accepté après présentation d’un justificatif de location. Cette opération n’est pas automatique, car la banque vérifie la cohérence de la demande et peut appliquer des frais ou des règles internes différentes selon le cas.
La carte bancaire fixe une grande partie des règles
Cartes standard, premium et profils plus exigeants
Le type de carte bancaire pèse lourd dans le plafond de retrait. Une carte standard n’offre pas la même souplesse qu’une carte premium, et une version platinum peut élargir le plafond pour des usages plus soutenus. La banque peut aussi fixer un plafond différent selon le contrat, l’ancienneté du client ou le niveau de service choisi. Autrement dit, deux cartes semblables en apparence peuvent donner des résultats très différents au moment du retrait. Vous pourriez également être intéressé par peut-on retirer 15000 euros en liquide.
- La carte d’entrée de gamme convient aux besoins courants.
- La carte premium offre souvent un plafond bancaire plus confortable.
- La carte platinum vise les usages plus exigeants, parfois professionnels.
| Type de carte | Usage fréquent |
|---|---|
| Standard | Retraits du quotidien et dépenses courantes |
| Premium | Besoin plus souple, voyages, imprévus |
| Platinum | Usage intensif, profil professionnel, marge renforcée |
Comment une option peut modifier le plafond
Une option bancaire peut fixer ou relever un plafond, parfois pour une durée limitée. C’est utile si vous préparez un déplacement ou si vous devez gérer un paiement en espèces ponctuel. Le service associé à la carte peut offrir cette souplesse, mais il faut vérifier les conditions précises du contrat. Selon la formule, la banque ajuste le plafond bancaire sans changer la carte elle-même, ce qui reste plus simple qu’un remplacement complet.
Comprendre la période glissante et les plafonds journaliers
Le calcul sur 24 heures
Le plafond journalier repose souvent sur une fenêtre de 24 heures, et non sur un simple changement de date à minuit. Si vous retirez 300 euros à 18 h, puis encore 200 euros le lendemain à 10 h, le système peut encore considérer le premier retrait dans la période glissante. Cette règle bancaire évite qu’un client contourne le plafond en jouant sur l’heure. Pour bien pouvoir anticiper, il faut retenir que le jour de calcul ne coïncide pas toujours avec le jour civil.
- Le plafond journalier peut se recalculer sur 24 heures.
- Le retrait glissant prend en compte l’heure exacte de l’opération.
- La période de référence change parfois selon la carte.
- Une mauvaise lecture du calendrier provoque souvent un blocage inattendu.
Le piège classique des 7 jours glissants
Le retrait glissant sur 7 jours est celui qui surprend le plus. Vous pensez parfois repartir à zéro le lundi, alors que la banque additionne les retraits des 7 jours précédents, jour par jour. Exemple simple : si votre plafond glissant est de 1 000 euros et que vous retirez 600 euros le lundi puis 500 euros le jeudi, le second retrait peut être refusé, même si la semaine civile n’est pas terminée. Cette règle aide à éviter les dépassements répétés.
Vérifier son plafond exact avant de retirer
Les bons réflexes pour éviter une mauvaise surprise
Avant un retrait important, vérifiez toujours le plafond exact de votre carte bancaire. L’espace client, l’application mobile, le conseiller ou les documents contractuels donnent souvent la réponse la plus fiable. Si vous devez demander un justificatif pour un retrait important, préparez-le à l’avance afin de gagner du temps. Un virement anticipé peut aussi vous éviter de dépendre d’un plafond trop bas. La banque reste le meilleur point d’appui quand vous voulez une information officielle et précise.
- Consultez l’espace client avant de vous déplacer.
- Vérifiez l’application si vous avez besoin d’une réponse immédiate.
- Demandez au conseiller si le montant prévu est élevé.
- Relisez les documents de la carte pour confirmer la règle applicable.
| Canal | Délai / précision / autonomie |
|---|---|
| Espace client | Immédiat, précis, très autonome |
| Application | Rapide, précis, autonome |
| Conseiller | Variable, très précis, moins autonome |
| Documents contractuels | Plus long, officiel, autonome |
Où trouver l’information officielle sans perdre de temps
Si vous voulez éviter les approximations, cherchez d’abord l’information officielle dans votre banque. Le service client peut confirmer le plafond, mais l’application et l’espace client restent souvent les plus pratiques. En agence, un justificatif peut être utile si vous demandez un retrait particulier. Gardez aussi en tête que le montant affiché dans un document n’est pas toujours modifié immédiatement après un changement de carte ou d’option.
Augmenter ou adapter temporairement ses retraits
Les démarches simples pour une hausse ponctuelle
Quand le besoin est ponctuel, la hausse temporaire du plafond est souvent la solution la plus souple. Vous pouvez demander à la banque d’adapter le plafond pour quelques jours, par exemple avant un voyage ou une dépense exceptionnelle. Le conseiller peut vérifier votre situation et confirmer le délai de mise en place, qui varie selon les contrats. Cette adaptation temporaire reste utile pour gérer une somme plus importante sans changer durablement vos habitudes.
- Demandez une augmentation temporaire si le besoin est limité dans le temps.
- Vérifiez le délai de prise en compte avant de compter sur le nouveau plafond.
- Préparez un justificatif si la banque le demande pour un montant élevé.
- Gardez en tête que la modification peut être réversible rapidement.
Quand mieux vaut garder une limite plus basse
Il n’est pas toujours important de relever le plafond. Garder une limite plus basse peut vous aider à gérer vos retraits avec plus de prudence, surtout si votre carte circule souvent ou si vous voyagez à l’étranger. Une banque peut aussi recommander de ne pas fixer un plafond trop haut pour limiter l’exposition en cas de perte. Pour un professionnel, l’équilibre se joue entre souplesse et contrôle, afin de disposer d’argent sans ouvrir trop largement la porte aux imprévus.
Sécuriser ses opérations sans bloquer ses besoins courants
Le plafond comme outil de protection
Le plafond n’est pas seulement une contrainte, c’est aussi un outil de sécurité. En cas de fraude ou de carte perdue, il limite la somme qu’un tiers pourrait retirer. Cette protection est utile, surtout si vous utilisez souvent le réseau de distributeurs ou des commerçants qui acceptent le cash. La banque cherche ainsi à limiter les pertes tout en vous laissant un service adapté à votre quotidien. Un plafond bien réglé protège sans vous empêcher de vivre normalement.
- Réglez un plafond cohérent avec vos habitudes pour limiter le risque.
- Surveillez vos retraits à l’étranger, où les règles peuvent varier.
- Vérifiez les refus techniques avant de penser à un blocage durable.
- Conservez une marge pour vos besoins du quotidien en espèce.
Les erreurs à éviter pour rester autonome
Si un retrait est refusé alors que votre carte semble active, commencez par vérifier le plafond, le solde et l’état du distributeur. Le réseau peut connaître un incident temporaire, ou le commerçant peut orienter vers un autre terminal. Dans ce cas, refaire l’opération plus tard suffit parfois. L’avantage d’un plafond bien compris, c’est qu’il vous aide à rester autonome sans multiplier les frais ni les allers-retours inutiles à la banque.
FAQ – Questions fréquentes sur les retraits à la Banque Postale
Le plafond est-il le même au distributeur et au guichet ?
Non, le plafond de retrait peut différer entre le distributeur et le guichet. La banque applique parfois des règles distinctes selon le canal, le jour et le montant demandé. En agence, un justificatif peut être exigé pour un retrait important, alors qu’au DAB la validation dépend surtout de la carte et du plafond disponible.
Pourquoi un retrait peut-il être refusé alors que le compte est approvisionné ?
Le refus peut venir du plafond, d’un plafond journalier déjà atteint, d’un problème technique ou d’un distributeur limité. Le compte peut être suffisamment alimenté, mais la carte ne pas pouvoir autoriser la somme demandée. Vérifiez aussi si le retrait glissant a déjà consommé une partie du montant disponible.
Comment savoir si mon plafond est journalier ou glissant ?
Le plus simple est de consulter les conditions de votre carte ou de demander à la banque. Certaines cartes fonctionnent sur un jour, d’autres sur une période glissante de 24 heures ou de 7 jours. Cette information précise évite les erreurs de calcul et les refus inattendus au moment du retrait.
Peut-on demander une hausse temporaire du plafond ?
Oui, la banque peut proposer une option temporaire selon votre situation. Le conseiller vérifie alors le besoin, le montant et parfois un justificatif. Cette solution est utile avant un voyage, une dépense exceptionnelle ou un retrait en agence plus important que d’habitude.
Les frais changent-ils selon le distributeur ou le pays ?
Oui, les frais peuvent varier selon le réseau utilisé, le pays et la carte. Un retrait à l’étranger peut coûter plus cher qu’en France, surtout hors réseau habituel. Avant de partir, vérifiez les conditions exactes auprès de votre banque pour éviter une mauvaise surprise au guichet automatique.
Faut-il un justificatif pour un retrait important en agence ?
Souvent oui, surtout si le montant est élevé ou si la demande sort de l’usage habituel. La banque peut demander un document simple pour sécuriser l’opération. Ce contrôle protège à la fois le client et l’agence, tout en facilitant un retrait exceptionnel quand le besoin est réel.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque