
Numéro de chèque : où le trouver et à quoi il sert
 Adrien
•
4 septembre 2026
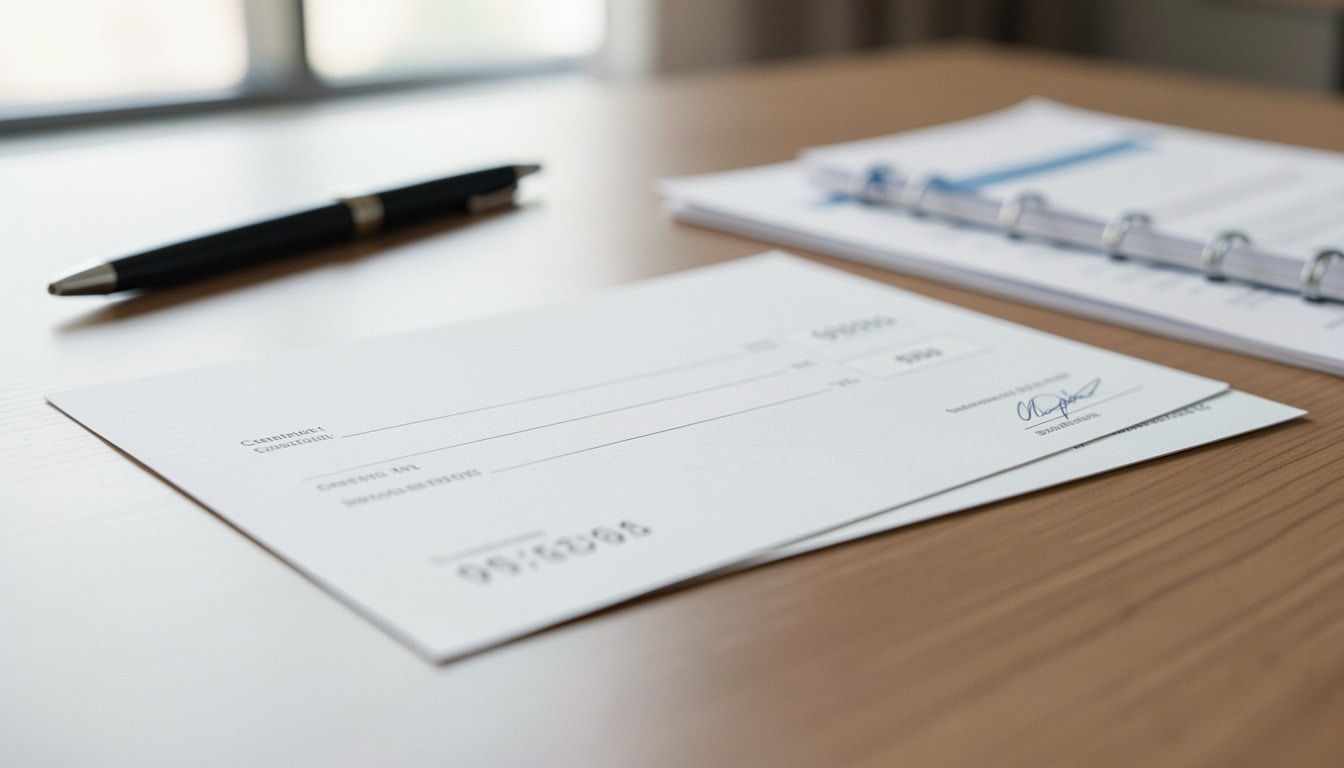
Vous avez déjà hésité devant un chèque, en vous demandant quelle ligne lire en premier ? Ce petit document reste courant, mais ses mentions imprimées peuvent vite prêter à confusion. Le numéro de chèque représente un repère simple pour suivre une opération, classer un paiement et distinguer les informations utiles sans se tromper. Il permet de mieux comprendre le document, facilite la gestion de vos remises et assure une lecture plus sereine au quotidien. En pratique, il devient essentiel dès que vous voulez déposer, vérifier ou archiver un chèque avec méthode.
Dans les lignes qui suivent, vous allez voir comment reconnaître ce repère, où le trouver sur le chèque, et pourquoi il ne faut pas le confondre avec d’autres codes bancaires. Vous pourrez ainsi lire un chèque plus vite, éviter les erreurs de saisie et garder une trace claire dans votre suivi bancaire.
Comprendre ce qu’est un identifiant de chèque
À quoi sert cet identifiant dans le suivi bancaire
La définition d’un identifiant sur un chèque est assez simple : il s’agit d’un repère unique qui aide à distinguer un chèque d’un autre dans un système bancaire. Dans la gestion générale, ce numéro sert surtout à suivre une opération, à retrouver un document précis et à garder une information claire lorsque plusieurs chèques circulent en même temps. Pour vous, cela évite les confusions au moment du classement ou du contrôle. En complément, découvrez bic format.
- Il identifie chaque chèque de manière distincte.
- Il aide à suivre un chèque dans le circuit bancaire.
Par exemple, si vous avez trois chèques d’un même chéquier, le repère imprimé permet de savoir lequel a été remis, lequel a été encaissé et lequel reste disponible. C’est un outil discret, mais utile au quotidien.
Ce qu’il faut retenir pour ne pas confondre les mentions
Le plus important est de ne pas mélanger ce repère avec d’autres éléments du chèque. Le chèque contient plusieurs lignes, plusieurs chiffres et parfois des mentions très proches visuellement. Pourtant, leur rôle n’est pas le même. Si vous lisez calmement chaque zone, vous verrez vite que le numéro n’est qu’un élément parmi d’autres, et non l’ensemble du document.
Repérer facilement les mentions imprimées sur le document
Où regarder en premier sur un chèque
Pour lire un chèque sans hésiter, commencez toujours par la zone imprimée la plus visible, souvent alignée sur un bord du document. Sur un chéquier, les mentions sont pensées pour être lues rapidement, mais la droite et la gauche peuvent prêter à confusion selon le format. Le plus simple est de regarder d’abord la ligne de chiffres, puis de comparer avec le talon ou le bordereau de remise.
- Repérez la ligne de chiffres imprimée sur le chèque.
- Comparez avec le talon du chéquier pour vérifier le suivi.
- Utilisez le bordereau si vous préparez un dépôt à la banque.
| Zone | Repère utile |
|---|---|
| Droite | Mentions bancaires et chiffres imprimés |
| Gauche | Zone d’écriture et de remplissage |
| Talon | Trace de classement dans le chéquier |
Si vous tenez le chèque face à vous, la lecture devient plus intuitive. Ce petit réflexe vous évite bien des erreurs lors d’un dépôt.
Lire les zones utiles sans se tromper
Un chèque bien lu, c’est d’abord un chèque bien observé. La zone du numéro n’est pas là pour décorer : elle sert à organiser, comparer et contrôler. En prenant quelques secondes pour repérer la bonne ligne, vous gagnez du temps et vous limitez les confusions avec les autres informations imprimées.
Distinguer les codes bancaires qui entourent le chèque
Le rôle du code CMC7 et de la clé
Autour d’un chèque, plusieurs codes cohabitent et peuvent donner l’impression qu’ils désignent la même chose. En réalité, le code CMC7 appartient au système de lecture automatisée, avec une clé qui aide au contrôle. Ce mécanisme sert surtout à la banque pour traiter plus vite le document, notamment lorsqu’un chèque doit être orienté vers une lecture informatique ou un suivi international. Vous pourriez également être intéressé par numero du compte.
- Le code CMC7 sert à la lecture automatisée.
- La clé vérifie la cohérence du code.
- Le chiffre imprimé n’est pas toujours le même selon la zone lue.
- Le système bancaire distingue chaque élément pour éviter les doublons.
Imaginez un chèque français remis à une agence en centre-ville : le code aide au tri, mais il ne remplace pas l’identifiant recherché par l’utilisateur. C’est là que beaucoup se trompent.
Pourquoi ces éléments ne sont pas le numéro recherché
Le code, la clé et les autres chiffres servent au traitement, alors que le repère principal sert à identifier le chèque lui-même. Cette différence est essentielle, car elle évite de confondre une donnée technique avec une donnée de suivi. Si vous comparez deux chèques, vous verrez que le système de lecture peut rester identique alors que l’identifiant change.
Pourquoi ce repère aide la banque à suivre une opération
Le suivi d’un chèque dans le circuit bancaire
Quand un chèque entre dans le circuit, la banque doit pouvoir le retrouver, le classer et le rattacher à la bonne transaction. Le repère imprimé joue alors un rôle discret mais utile dans la gestion quotidienne. Il facilite le contrôle interne, aide à identifier rapidement un document et sécurise le traitement entre l’émission et l’encaissement.
- Il permet de suivre une transaction de bout en bout.
- Il aide la banque à retrouver un chèque précis.
- Il simplifie la gestion des remises multiples.
Dans un cas concret, une agence peut recevoir plusieurs chèques le même matin : un de 180 euros, un autre de 420 euros, puis un troisième de 75 euros. Le numéro associé à chacun permet de vérifier l’ordre de traitement sans ambiguïté.
Ce que la banque vérifie avant l’encaissement
Avant d’encaisser, la banque contrôle plusieurs points : la conformité du chèque, la lisibilité des mentions et la cohérence des informations. Ce contrôle protège la transaction et limite les erreurs de saisie. Pour vous, cela veut dire qu’un document clair est toujours plus simple à traiter et à faire passer dans le circuit bancaire. Pour aller plus loin, lisez c’est quoi le numéro de compte bancaire.
Remplir correctement un chèque sans erreur
Les informations à inscrire avant de remettre le chèque
Pour remplir un chèque correctement, avancez toujours dans le même ordre. Inscrivez d’abord le nom du bénéficiaire, puis le montant en chiffres et en lettres, avant de signer. Le caractère écrit doit rester lisible, car une écriture trop rapide peut compliquer le traitement. Un chèque bien rempli limite les contestations et rassure la personne qui le reçoit.
- Vérifiez le nom du bénéficiaire.
- Écrivez le montant en chiffres.
- Rédigez le montant en lettres.
- Contrôlez la date et le lieu.
- Signer le chèque une fois tout relu.
Exemple simple : pour un paiement de 250 euros à un artisan, vous écrivez son nom, vous reportez le montant, puis vous relisez chaque ligne avant de remettre le chèque. Ce réflexe évite bien des oublis.
Les erreurs les plus fréquentes à éviter
Les erreurs reviennent souvent au même endroit : montant mal recopié, nom incomplet, ou chèque laissé avec un blanc trop important. Pour éviter cela, prenez le temps de relire avant de signer. Un chèque mal rempli peut être refusé ou retardé, ce qui complique inutilement votre paiement.
Déposer ou remettre un chèque en toute sécurité
Préparer le dépôt avant de l’envoyer à la banque
Avant un dépôt, vérifiez que le chèque est bien rempli, puis complétez le bordereau si votre banque le demande. En agence, ce geste reste simple, mais il doit être fait avec attention pour éviter tout oubli. La sécurité commence dès la préparation, surtout si vous déposez plusieurs chèques en même temps.
- Contrôlez les mentions avant le dépôt.
- Remplissez le bordereau avec soin.
- Gardez une copie ou une trace du dépôt.
- Remettez le chèque directement à la banque ou dans l’espace sécurisé prévu.
Si vous passez en agence un vendredi à 16 h 45, mieux vaut préparer vos documents avant d’arriver. Vous gagnez du temps et vous réduisez le risque d’erreur au guichet.
Protéger le chèque contre la perte ou le vol
La perte ou le vol d’un chèque reste un vrai sujet de sécurité. Conservez-le dans un endroit fermé, ne le laissez pas traîner dans une voiture et remettez-le rapidement au destinataire ou à la banque. En cas de doute, agissez vite : plus vous réagissez tôt, plus vous limitez les conséquences.
Comprendre les différences avec le compte, l’IBAN et le chéquier
Ce qui change entre un chèque, un compte et un IBAN
Un chèque, un compte et un IBAN n’ont pas la même fonction. Le chèque sert au paiement, le compte sert à centraliser les opérations, et l’IBAN sert à identifier le compte pour les virements. Votre identité bancaire ne se lit donc pas de la même façon sur chaque support. Cette distinction est utile si un fournisseur vous demande un moyen de règlement précis.
- Le chèque sert à payer.
- Le compte sert à recevoir et suivre les opérations.
- L’IBAN sert à identifier un compte pour un virement.
- Le numéro imprimé sur le chèque ne remplace pas l’IBAN.
La confusion est fréquente : on croit parfois qu’un chèque affiche tout ce qu’il faut pour un virement, alors que ce n’est pas le cas. En pratique, chaque support a son rôle.
Pourquoi le chéquier n’indique pas tout de la même façon
Le chéquier regroupe plusieurs chèques, mais il ne détaille pas tout comme un relevé bancaire. Chaque chèque porte ses propres repères, alors que le chéquier sert surtout à organiser vos paiements. Cette logique évite de mélanger les informations d’un document à l’autre et vous aide à classer vos usages plus facilement.
Sécuriser, vérifier et utiliser le chèque dans les bons cas
Les bons réflexes avant d’émettre ou d’accepter un chèque
Avant d’émettre ou d’accepter un chèque, prenez toujours quelques secondes pour vérifier les mentions essentielles. Ce dernier contrôle protège votre sécurité et limite les mauvaises surprises. Vous devez aussi pouvoir accepter un chèque seulement si les informations sont cohérentes et lisibles, surtout lorsque le montant est élevé.
- Vérifier le nom du bénéficiaire ou de l’émetteur.
- Contrôler le montant écrit en chiffres et en lettres.
- Valider la date et la signature.
- Émettre le chèque sans laisser de blanc inutile.
- Conserver une trace du paiement pour pouvoir le retrouver.
Un chèque de 1 200 euros mérite toujours une lecture attentive, car une simple omission peut bloquer le traitement.
Les situations où une vérification supplémentaire est utile
Une vérification supplémentaire devient utile si le chèque provient d’un tiers que vous connaissez peu, si le montant est inhabituel ou si un doute subsiste sur la lisibilité. Dans ces cas, mieux vaut pouvoir confirmer chaque élément avant d’accepter le document. C’est une habitude simple, mais très efficace pour éviter les litiges.
FAQ – Questions fréquentes sur la lecture d’un chèque
Où se trouve le numéro sur un chèque ?
Le numéro se lit en général sur la zone imprimée du chèque, près des autres mentions bancaires. Si vous regardez le document calmement, vous pouvez identifier ce repère sans difficulté et le comparer avec le bordereau ou le talon du chéquier. Pour approfondir ce sujet, consultez notre guide sur référence de la remise cheque.
Le numéro de chèque est-il le même que le numéro de compte ?
Non, le numéro de chèque ne correspond pas au compte. Le chèque sert au paiement, alors que le compte sert à centraliser les opérations. L’IBAN, lui, sert à identifier le compte pour certains usages bancaires, notamment les virements.
Que signifient les autres codes imprimés sur un chèque ?
Les autres codes servent surtout au traitement bancaire, à la lecture automatisée et au contrôle interne. Ils ne remplacent pas l’identifiant principal du chèque. Pour vous, l’essentiel est de savoir les distinguer afin de lire le document sans confusion.
Faut-il inscrire son compte au dos lors d’un dépôt ?
Selon la banque, il peut être demandé de renseigner certaines informations au dos du chèque ou sur le bordereau de dépôt. Cela aide à relier le dépôt au bon compte et à sécuriser l’opération. Vérifiez toujours la consigne de votre banque avant de déposer.
Comment éviter une erreur au moment de remplir un chèque ?
Pour éviter une erreur, remplissez le chèque dans le bon ordre, relisez le montant, vérifiez le nom du bénéficiaire et signez seulement à la fin. Cette méthode simple réduit fortement les oublis et vous permet de remettre un document propre et lisible.
Peut-on vérifier un chèque avant de l’encaisser ?
Oui, vous pouvez vérifier un chèque avant de l’encaisser en contrôlant les mentions visibles, la cohérence des montants et la présence de la signature. Si un doute persiste, mieux vaut demander une confirmation avant d’accepter le document et de lancer le dépôt.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque